일본은행 동결, 엔화·한국 증시엔 뭐가 달라지나
일본은행이 10월 30일 기준금리를 연 1.25%로 동결했지만, 기조 물가가 목표치 2%에 도달했다고 공식화하며 추가 인상 쪽으로 방향을 틀었다. 12월 인상설이 유력하나 엔화 반등 여부에 따라 시점은 엇갈리고, 그 흐름은 미일 금리 차와 엔캐리 자금을 통해 엔화 환율과 한국 증시로 번진다. 12월 일본은행 회의와 미국 FOMC, 일본 물가 지표 일정을 확인해 방향을 가늠하면 된다.
동결인데 왜 '인상 신호'로 읽힐까
일본은행이 10월 30일 회의에서 기준금리를 연 1.25%로 묶었다. 겉으로는 변화가 없지만 시장이 주목한 건 금리가 아니라 함께 나온 문장이었다. 일시적 요인을 뺀 기조 물가가 목표치인 2%에 도달했다고 공식화한 것이다.
이 선언이 중요한 이유는 간단하다. 일본은행이 오랫동안 이어온 금융완화의 명분이 "물가 2%가 아직 안정적으로 안착하지 못했다"였기 때문이다. 그 조건이 충족됐다고 스스로 인정한 순간, 다음 단계는 완화 축소, 즉 추가 인상 쪽으로 기운다. 동결은 멈춤이 아니라 속도 조절에 가깝다.
실제로 이번 회의에서 다카다 소 심의위원은 조기 인상안을 냈다가 반대 다수로 부결됐다. 내부에서도 인상 시점을 앞당기자는 목소리가 나왔다는 뜻이다.
다음 인상은 언제, 전망은 엇갈린다

Photo by Jezael Melgoza on Unsplash
문제는 시점이다. 공식 일정은 없고, 기관마다 읽는 그림이 다르다.
BNP파리바의 고노 류타로 수석이코노미스트는 12월에 1.5%로 올리고 2027년 3월 1.75%까지 간 뒤 잠시 멈출 것으로 봤다. 시장에서는 대체로 3~4개월 주기의 점진적 인상에 무게를 둔다. 한편 한 보고서는 12월 인상 확률을 80% 안팎으로 제시하기도 했다.
다만 우에다 가즈오 총재의 말투는 조심스러웠다. 기조 물가가 2%에 닿은 상황에서 물가가 더 오르는 건 바람직하지 않다며 적시에 기동적으로 대응하겠다고 했지만, 누적된 충격을 확인하며 신중하게 인상 폭을 넓히겠다고 했다. 정책금리가 중립금리(1.1~2.5% 추정)를 아직 밑도는 만큼 올릴 여지는 있다는 쪽이다. 방향은 인상이되, 속도는 지표를 보고 정하겠다는 신호로 읽힌다.
엔화와 한국 시장으로 번지는 길
엔화 환전이나 일본 여행, 일본 투자를 생각한다면 경로를 나눠 보는 게 좋다.
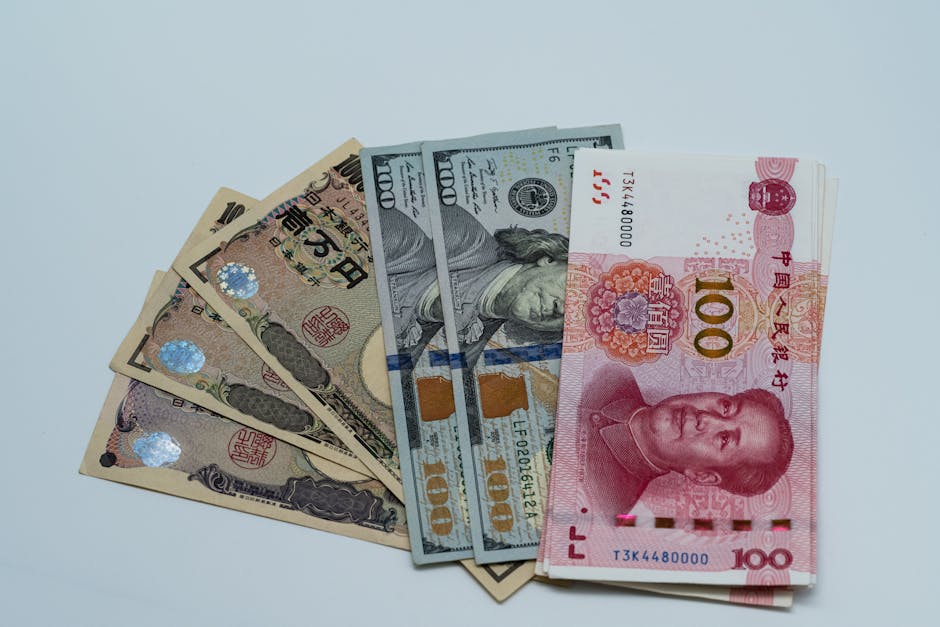
금리 인상 기대가 커지면 보통 엔화는 강세로 간다. 다만 엔화 방향을 혼자 결정하는 건 일본 금리가 아니라 미국과의 금리 차다. 미국이 금리를 내려 미일 격차가 좁혀지면 엔화가 빠르게 반등할 수 있고, 반대로 엔 약세가 길어지면 수입 물가 부담 때문에 일본은행의 12월 인상 명분이 오히려 강해진다. 이번 물가 상승의 배경에도 엔 약세에 따른 수입 물가가 있었다.
한국 금융시장에는 엔캐리 자금을 통해 닿는다. 싼 엔화를 빌려 다른 자산에 투자하던 흐름이 금리 차 축소로 되감기면, 위험자산 전반의 변동성이 커진다. 한국 증시도 이 출렁임에서 자유롭지 않다.
반면 여행자 입장은 단순하다. 엔 강세로 가면 환전과 현지 비용이 오르고, 엔 약세가 유지되면 지금처럼 일본 여행이 상대적으로 저렴하다. 환전 시점을 고민한다면 지표 하나보다 추세를 보는 편이 낫다.
지금 달력에 표시해 둘 것
결국 이 뉴스는 "끝난 결정"이 아니라 "예고된 일정"에 가깝다. 다음 흐름을 가늠하려면 몇 가지만 챙기면 된다.
- 12월 일본은행 회의: 추가 인상 여부가 갈리는 1차 분기점
- 일본 소비자물가 지표: 기조 물가 2%가 유지되는지 확인
- 미국 FOMC: 미일 금리 차가 엔화 방향을 좌우
- 우에다 총재 기자회견 발언: "신중"과 "기동적" 사이 어느 쪽에 무게가 실리는지
인상이 확정된 것도, 무산된 것도 아니다. 동결 뒤에 붙은 "물가 2% 도달" 한 줄이 가리키는 방향만 기억하고, 위 일정에서 실제 숫자가 어떻게 나오는지를 확인하면 된다.