#HBM
6개의 글

수출 714억 달러 역대최대, 반도체 훈풍의 두 얼굴
9월 1~20일 수출이 714억 달러로 역대 최대를 기록했고 그중 반도체가 47.8%를 차지하며 전체를 견인했다. 수출의 절반이 한 품목에 기댄 구조여서, 같은 날 코스피가 급등 출발 뒤 상승분을 반납한 것처럼 호실적이 곧 주가 상승으로 이어지지는 않았다. 이 훈풍의 지속 여부는 메모리 가격과 HBM 수요, 반도체 편중, 일평균 수출 추세를 함께 봐야 가늠할 수 있다.

인텔 공장 빌려 미국행, SK하이닉스의 셈법
SK하이닉스가 인텔의 오하이오 공장을 인수가 아닌 임대·합작 형태로 활용해 미국에서 메모리를 생산하는 방안을 검토 중이라고 2026년 9월 16일 보도됐다. 이는 미국의 현지생산 압박과 인텔의 재정난이 맞물린 결과로, 처음부터 공장을 짓는 것보다 시간과 비용을 줄이려는 우회 전략이다. 다만 회사는 아직 결정된 것이 없다는 입장이어서 협력 방식과 양산 시점, 생산할 메모리 종류를 확인해야 한다.

8월 수출 절반이 반도체, AI 투자가 만든 실적
8월 수출은 982억5000만달러로 역대 3위를 기록했지만, 그중 47%인 반도체(466억5000만달러, +209%)가 실적을 사실상 혼자 끌었다. 이 반도체 수요의 뿌리는 구글·아마존 등 빅테크의 AI 데이터센터 투자로, 서버 메모리와 SSD 수출까지 함께 밀어올렸다. 흐름의 지속 여부는 국내 통계가 아니라 빅테크의 설비투자 계획, 메모리 가격, 대미 관세 같은 통상 변수를 봐야 판단된다.

SK하이닉스 첫 해외 공장, 왜 인디애나였나
SK하이닉스가 8월 27일 미국 인디애나주 웨스트라피엣에서 약 40억 달러 규모의 HBM 후공정 공장 기공식을 열었다. 첫 해외 생산 거점을 미국에, 그것도 엔비디아 물량이 몰리는 시점에 세운 것은 관세 리스크 회피와 고객 근접이라는 계산이 겹친 결과다. 2029년 하반기로 잡힌 양산 시점이 이 전략이 실제로 작동하는지를 가를 분기점이다.
엔비디아 실적이 삼성·하이닉스 주가 밀어올린 이유
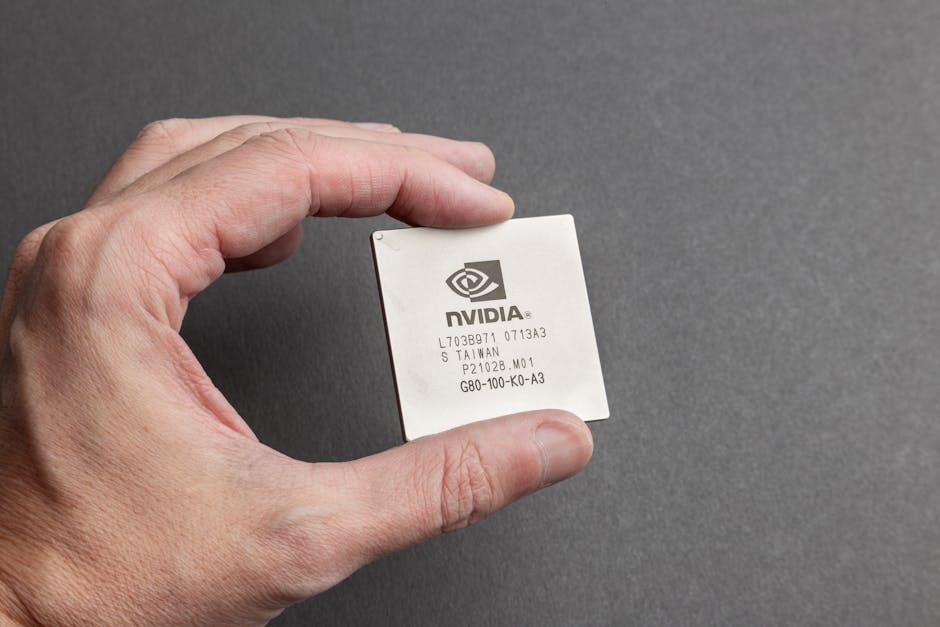
엔비디아가 현지시간 26일 장 마감 후 발표한 실적에서 매출 962억 달러로 시장 예상을 넘겼고, 이튿날 뉴욕증시에서 주가가 8.74% 급등했다. 시장을 놀라게 한 건 매출 자체보다 내년 매출이 70% 늘어난다는 장기 가이던스로, AI 반도체 수요가 당분간 꺾이지 않는다는 신호로 읽혔다. HBM을 엔비디아에 공급하는 SK하이닉스가 가장 직접적인 수혜주로 거론되는 만큼, 국내 반도체주가 이 기대를 얼마나 이미 반영했는지 따져볼 대목이다.

8월 초 수출의 절반이 반도체였다
관세청 집계에서 8월 1~10일 수출은 213억 달러로 역대 최대를 기록했고, 이 중 반도체가 46.8%를 차지했다. AI 투자 경쟁이 만든 고성능 메모리 수요가 실제 수출액으로 확인된 것으로, 반도체 한 품목에 대한 쏠림이 그만큼 커졌다는 신호다. 승용차·선박의 급감과 열흘 치 잠정 통계라는 한계를 함께 봐야 흐름을 제대로 읽을 수 있다.