미 물가 쇼크가 내 대출과 환율에 닿는 길
미국 9월 소비자물가가 전년 대비 3.7%로 예상(3.6%)을 웃돌며 넉 달 만에 가장 높았고, 근원 물가도 예상을 넘었다. 기대하던 금리 인하는 멀어지고 연준의 추가 인상 가능성이 다시 커지면서 미 국채 금리와 달러가 오르고 원화에는 약세 압력이 실린다. 변동금리 대출자와 서학개미는 10월 말 FOMC와 한국은행 금통위, 원/달러 환율 방향을 함께 지켜봐야 한다.

예상보다 뜨거운 9월 물가, 방향이 바뀌었다
미국의 9월 소비자물가가 1년 전보다 3.7% 올랐다. 8월(3.4%)보다 높고 시장 예상치(3.6%)도 웃돈, 넉 달 만의 최고치다. 에너지와 식품을 뺀 근원물가도 전년 대비 2.6%로 예상(2.5%)을 넘었다.
| 지표 | 9월 결과 | 시장 예상 |
|---|---|---|
| 헤드라인(전년비) | 3.7% | 3.6% |
| 근원(전년비) | 2.6% | 2.5% |
| 헤드라인(전월비) | 0.6% | 0.6% |
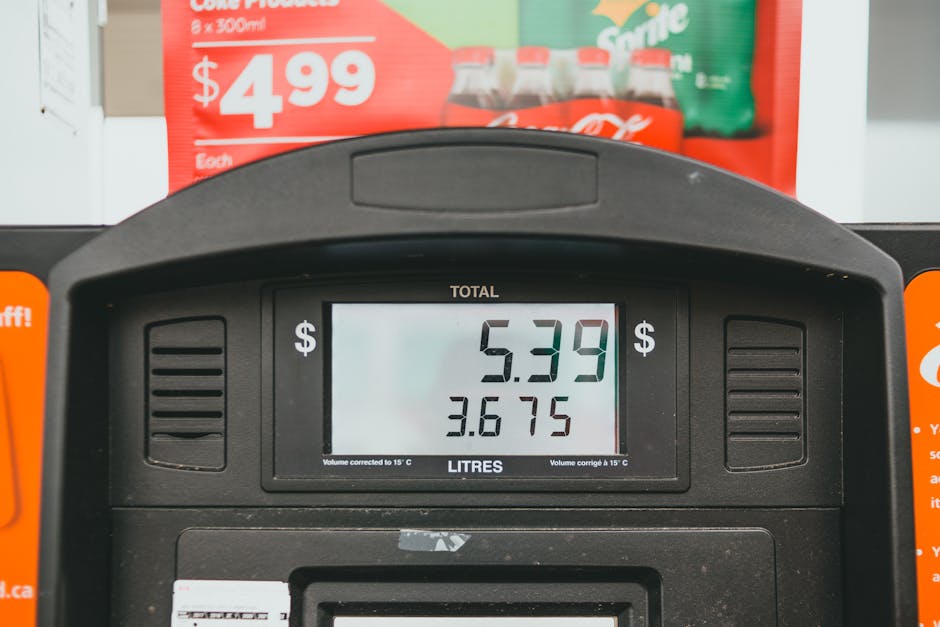
상승을 이끈 건 기름값이다. 휘발유 가격이 한 달 새 9.1% 뛰며 전체 상승분의 절반 이상을 차지했다. 미국 평균 휘발유 값은 갤런당 4.34달러로 1년 전(3.08달러)보다 41% 비싸다. 물가가 떨어지길 기다리던 시장에는 반대 신호였다.
핵심은 연준의 방향이다. 지금 연준은 금리를 내리는 국면이 아니라 올리는 국면에 있다. 기준금리는 지난달 0.25%포인트 올라 연 3.75~4.00%이고, 점도표는 연말 추가 인상을 한 차례 더 열어뒀다. 뜨거운 물가 지표가 나오자 10월 28일 끝나는 FOMC에서 또 올릴 수 있다는 기대가 금리선물에 다시 반영됐다. 인하를 바라던 쪽에는 그 시점이 더 멀어진 셈이다.
미국 물가에서 내 통장까지, 네 단계
Erik Mclean
왜 미국 물가가 서울의 환율과 금리를 흔드는지는 단계로 보면 분명하다.
첫째, 물가가 높으면 연준은 금리를 더 오래, 더 높게 유지한다. 실제로 미 국채 10년물 금리는 5.3%를 넘어 약 24년 만의 최고 수준까지 올랐다.
둘째, 미국 금리가 높아지면 달러로 돈이 몰려 달러가 강해진다. 반대편의 원화는 약해진다. 원/달러 환율은 이미 1,340원대의 높은 수준에서 움직이고 있다.
셋째, 원화가 약해지면 수입 가격이 오른다. 특히 원유처럼 달러로 사 오는 품목은 환율과 유가가 동시에 밀어 올려 국내 물가를 자극한다.
넷째, 국내 물가 압력과 벌어진 한미 금리차 때문에 한국은행도 금리를 쉽게 내리지 못한다. 한은 기준금리는 연 3.00%로 미국보다 낮아, 격차가 원화 약세를 더 부추기는 구조다.
내 대출과 해외투자에는
변동금리로 대출을 갚는 사람에게 이 소식은 달갑지 않다. 금리 인하가 미뤄질수록 이자 부담이 줄어드는 시점도 뒤로 밀린다. 당장 한 달 안에 금리가 내려갈 것을 기대하고 상환 계획을 세웠다면 다시 점검할 때다.
미국 주식을 가진 서학개미의 셈법은 조금 복잡하다. 금리가 높아지면 기술주처럼 성장 기대로 값이 매겨진 종목이 먼저 흔들린다. 실제로 지표 발표 직후 나스닥 선물이 가장 크게 밀렸다. 다만 원화가 약해지면 같은 달러 자산도 원화로 환산한 가치는 올라간다. 주가가 빠져도 환율이 받쳐주면 손실이 일부 상쇄되고, 반대로 환율이 꺾이면 주가 손실이 그대로 드러난다. 주가와 환율을 따로 보지 말고 함께 봐야 하는 이유다.
다음 발표 때 이 지표들을 보라
- 근원 CPI 흐름: 기름값을 뺀 물가가 계속 높으면 인상 압력이 구조적이라는 뜻이다.
- 10월 27~28일 FOMC: 금리 결정과 점도표, 의장 발언의 수위.
- 미 국채 10년물 금리: 5%대가 굳어지는지, 내려오는지.
- 원/달러 환율: 1,350원 위로 더 오르는지 지켜볼 구간이다.
- 한국은행 금통위(10월 22일·11월 26일): 동결인지, 추가 긴축 신호인지.
- 국제 유가와 휘발유 값: 이번 상승을 이끈 요인이라 다음 물가의 선행 지표다.
지표 하나하나가 결국 대출 이자와 해외 계좌의 평가액으로 돌아온다. 숫자가 나올 때마다 방향을 확인해 두면, 환율과 금리가 움직일 때 덜 당황하게 된다.