급락장 속 CPI 주간, 코스피·환율 체크포인트
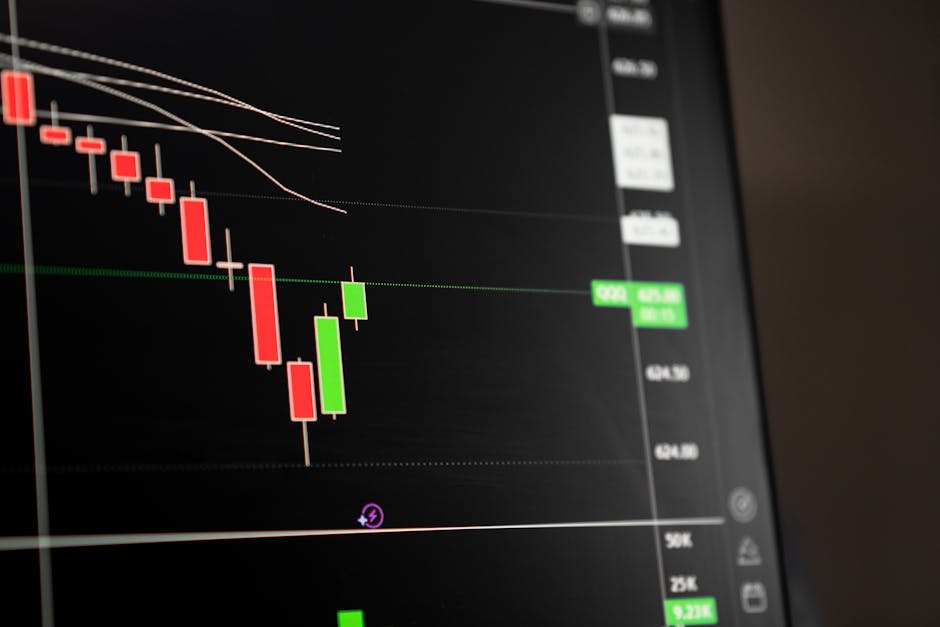
지난주 11.71% 급락한 코스피는 한국시간 10일 밤 나오는 미국 10월 소비자물가지수(CPI)를 이번 주 최대 변수로 맞는다. 물가가 예상(전월 대비 0.3%)을 웃돌면 금리 인하 기대 후퇴와 달러 강세로 외국인 수급 부담이 커지고, 밑돌면 반등 여지가 생기지만 급락장에서는 수급과 심리가 지표를 압도하기도 한다. 투자자는 발표 전후로 CME 페드워치의 금리 인하 확률, 원·달러 환율, 미 국채 금리 반응을 함께 확인하고 지표 전 몰아치기 베팅은 피하는 편이 안전하다.
이번 주, 왜 CPI부터 보나
지난주 코스피는 한 주 만에 11.71% 빠지며 5059.69로 마감했다. 11월 6일에는 장중 4911.28까지 밀려 9개월 만에 5000선이 무너졌고, 서킷브레이커와 매도 사이드카까지 발동됐다. 이런 급락장에서 이번 주 투자자가 가장 먼저 확인할 숫자는 한국시간 10일 밤에 나오는 미국 10월 소비자물가지수(CPI)다.
CPI가 중요한 이유는 물가 한 줄이 금리 경로, 달러, 외국인 수급으로 연쇄해 묶이기 때문이다. 시장은 이번 10월 CPI가 헤드라인과 근원 모두 전월 대비 0.3% 오를 것으로 보고 있다. 이 예상에서 얼마나 벗어나느냐가 이번 주 방향의 출발점이 된다.
지표가 높게 나오면
cottonbro studio
물가가 예상보다 높게 나오면 시장은 미국의 금리 인하 속도가 늦어질 것으로 읽는다. 금리 인하 기대가 후퇴하면 달러는 강해지고, 상대적으로 원화는 약해져 원·달러 환율이 오르는 쪽으로 움직이는 경향이 있다.
환율 상승은 외국인에게 환차손 부담으로 작용한다. 지난주 외국인은 유가증권시장에서만 10조4427억원을 순매도했는데, 개인(3조9710억원)과 기관(4조4990억원)의 매수로도 이를 다 받아내지 못했다. 환율이 더 불리해지면 이 수급 부담이 커질 수 있다. 다만 이건 일반적인 경로일 뿐, 이미 많이 빠진 장에서는 수급과 심리가 지표를 압도하기도 한다.
지표가 낮게 나오면
반대로 물가가 예상을 밑돌면 금리 인하 기대가 살아나고, 달러 약세와 함께 원화가 강해지는 쪽으로 힘이 실린다. 이 경우 외국인의 환 부담이 줄어 반등 폭이 커질 여지가 생긴다.
실제로 주말 사이 분위기는 나쁘지 않았다. 미국 필라델피아 반도체지수는 하루 12.2% 급락한 뒤 다음 날 4.2% 반등했고, 코스피200 야간선물도 1.60% 올랐다. 저가 매수세가 들어오며 주 초반 반등 가능성이 거론되는 배경이다. 미래에셋증권 서상영 연구원은 AI 수요와 반도체 이익 전망이 유지되고 금리가 안정되면 반등이 커질 수 있다고 봤다.
결과만큼 '반응'을 봐야 한다
여기서 한 가지 전제를 짚어둘 필요가 있다. 위 시나리오는 교과서적 경로이고, 지표가 예상대로 나와도 시장이 반대로 움직이는 일은 흔하다. 그래서 수치 자체보다 발표 직후 환율과 미국 국채 금리, 외국인 선물 포지션이 어떻게 반응하는지를 함께 봐야 한다.
이번 주는 CPI 말고도 변수가 촘촘하다. 10일 미국장 마감 뒤 AI 인프라 기업 코어위브가 3분기 실적을 내놓는데, 매출은 전년보다 159% 늘어난 35억달러가 예상되지만 현금 소진과 차입 부담이 관전 포인트다. 12일에는 코스피200 옵션 만기와 MSCI 정기 변경이 겹쳐 대형주 변동성이 커질 수 있고, 13일에는 생산자물가지수(PPI)가 나온다.
발표 전후 확인할 것
정리하면 체크 순서는 이렇다. 먼저 발표 전에는 CME 페드워치에서 시장이 반영 중인 금리 인하 확률과 서울외환시장의 원·달러 종가를 확인해 둔다. 발표 직후에는 CPI 수치가 예상(0.3%)을 웃돌았는지 밑돌았는지, 그리고 환율과 미 국채 금리가 어느 방향으로 튀는지를 본다.
대응 원칙은 단순하다. 방향을 미리 단정하고 지표 전에 몰아서 베팅하지 않는 것이다. 특히 외국인 수급이 아직 돌아섰다는 신호가 없는 상황에서는, 지표 하나보다 수급의 추세가 더 오래 간다는 점을 염두에 둘 필요가 있다. 발표 직전에는 미국 노동통계국(BLS) 일정 페이지에서 공표 여부를 한 번 더 확인하는 것도 방법이다.