알래스카 LNG 아시아 수출, 실현 가능성 어디서 갈리나
알래스카 노스슬로프 가스를 807마일 파이프라인으로 니키스키까지 보내 동아시아에 수출하는 545억 달러 규모 사업에 한국도 관세 협상과 함께 이름을 올렸다. 그러나 비용 초과 위험, 비구속 예비 합의에 그친 수요, 걸프연안·카타르와의 가격 경쟁이라는 오랜 난제는 그대로 남아 있다. 첫 수출 목표는 2031년으로, FID 이행과 구속 계약 전환 여부가 실현 가능성을 가른다.

알래스카 LNG, 어떤 사업인가
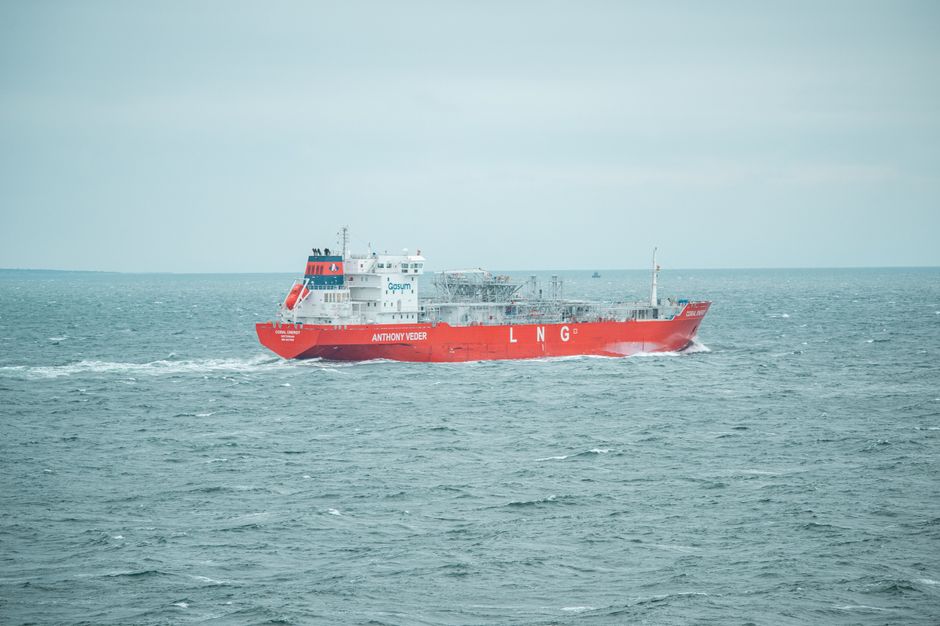
핵심은 갇힌 가스를 바다로 빼내는 것이다. 알래스카 북단 노스슬로프에는 막대한 천연가스가 있지만 수송로가 없어 그동안 팔지 못했다. 이번 구상은 프루도베이에서 남쪽 니키스키까지 약 807마일(1,300km) 파이프라인을 깔고, 끝에 LNG 액화·수출시설을 붙여 동아시아로 실어 보내겠다는 것이다.
총사업비는 445억~545억 달러로 추산된다. 사업은 글렌팬 그룹이 75%, 알래스카 주가 25%를 갖는다. 목표 일정은 2026년 파이프라인 최종투자결정(FID), 2027년 수출시설 FID, 2031년 첫 수출이다. 다만 당초 2025년으로 잡았던 파이프라인 FID가 이미 미뤄진 상태다.
한국은 왜 이름이 오르내리나
Oleksiy Yeshtokyn,🌻🇺🇦🌻
이 사업이 한국 뉴스에 등장한 건 관세 협상과 맞물렸기 때문이다. 트럼프 대통령은 한국 정부가 최대 2,000억 달러를 투자할 것이라며 "미국 역사상 최대급 에너지 인프라 투자"라고 표현했다. 이 가운데 알래스카 LNG 관련 몫이 약 540억 달러, 우리 돈 70조 원대로 거론된다.
한국의 투자 대상에는 알래스카 LNG뿐 아니라 미국 내 원전 8기와 텍사스 가스발전소가 함께 묶여 있다. 관세 협상 틀에서 한국은 미국 프로젝트에 3,500억 달러를 투자하고 에너지 1,000억 달러어치를 사기로 했고, 김정관 산업장관은 관세 15% 상한선을 재확인했다고 밝혔다. 즉 알래스카 LNG는 순수 사업성만이 아니라 통상 협상의 지렛대로 얽혀 있다.
수익성 논란: 낡은 난제가 그대로다
발표는 화려하지만 사업을 어렵게 만든 조건은 크게 달라지지 않았다. 문제는 세 가지로 나뉜다.
비용이 첫째다. 파이프라인 건설비만 132억~169억 달러로 잡히는데, 대규모 북극권 공사라 초과 위험이 크다. 일부 알래스카 주 의원은 공식 추산이 물가 상승을 제대로 반영하지 않았다고 본다.
수요가 둘째다. 일본·한국·대만·태국과 프랑스 토탈에너지스로부터 연 1,300만 톤 규모의 관심을 확보했다지만, 상당수가 법적 구속력이 없는 예비 합의다. 여기에 연 300만 톤을 더 채워야 한다. 관심 표명과 장기 구매 계약은 다른 일이다.
경쟁력이 셋째다. 알래스카 가스가 아시아에 도착했을 때 값이 미국 걸프연안이나 카타르, 캐나다 물량보다 비싸면 팔리지 않는다. 개발사의 대형 프로젝트 경험이 부족하다는 지적도 위험 요인으로 꼽힌다.
실현 가능성, 무엇을 보고 판단하나
정치적 약속과 상업적 확정은 별개다. 이 사업이 실제로 굴러갈지는 다음 장면들이 말해 준다.
- FID 이행: 2026년 파이프라인, 2027년 수출시설 결정이 예정대로 나오는가.
- 계약 전환: 비구속 예비 합의가 장기 구매 계약으로 바뀌는가.
- 비용 관리: 545억 달러 추산이 더 불어나지 않는가.
- 도착가 경쟁력: 아시아 시장에서 경쟁 물량과 가격을 맞출 수 있는가.
- 공적 지원: 세제·보조금이 얼마나 필요한가.
한국 입장에서는 투자 약속의 규모보다 이 조건들이 채워지는 속도가 실익을 가른다. 첫 수출 목표가 2031년인 만큼, 당장의 발표보다 앞으로 몇 년간 FID와 구속 계약이 어떻게 진행되는지를 지켜보는 편이 정확하다.