미 해군 함정 첫 수주, 한화가 넘은 벽과 과제
한화그룹의 미국 법인 한화디펜스USA가 미 해군 중형 상륙함(LSM) 1척을 약 3575억원에 수주해 미국 현지 조선소에서 군함을 건조하게 됐다. 2024년 필리조선소 인수로 미국 내 건조 장벽을 우회한 결과로, 한·미 조선 협력 구상 마스가의 첫 가시적 건조 실적이다. 옵션 3척 행사와 첫 함정의 납기·품질, 그리고 미 해군 35척 사업의 후속 수주가 성과를 가를 지표다.

한화, 미국 땅에서 미 군함을 짓는다
한화그룹의 미국 법인 한화디펜스USA가 미 해군 중형 상륙함(LSM) 한 척을 수주했다. 금액은 2억6900만달러, 약 3575억원이다. 계약은 현지시간 10월 29일(한국시간 30일) 체결됐고, 한화는 11월 1일 이를 공식 발표했다.
숫자 자체보다 '처음'이라는 점이 핵심이다. 한국 조선사가 미국 안에서 새로 짓는 미 해군 함정의 건조 사업자가 된 첫 사례다. 그동안 한국 조선업은 세계 최고 수준의 건조 능력을 갖추고도 미 군함 시장의 문턱을 넘지 못했다. 미국이 군함을 자국 안에서 짓는 것을 원칙으로 삼아 왔기 때문이다.
이번 수주는 그 문턱을 어떻게 넘었는지, 그리고 넘은 뒤에 무엇이 남았는지를 함께 보여 준다.
마스가, 미국 조선업을 다시 키우자는 판
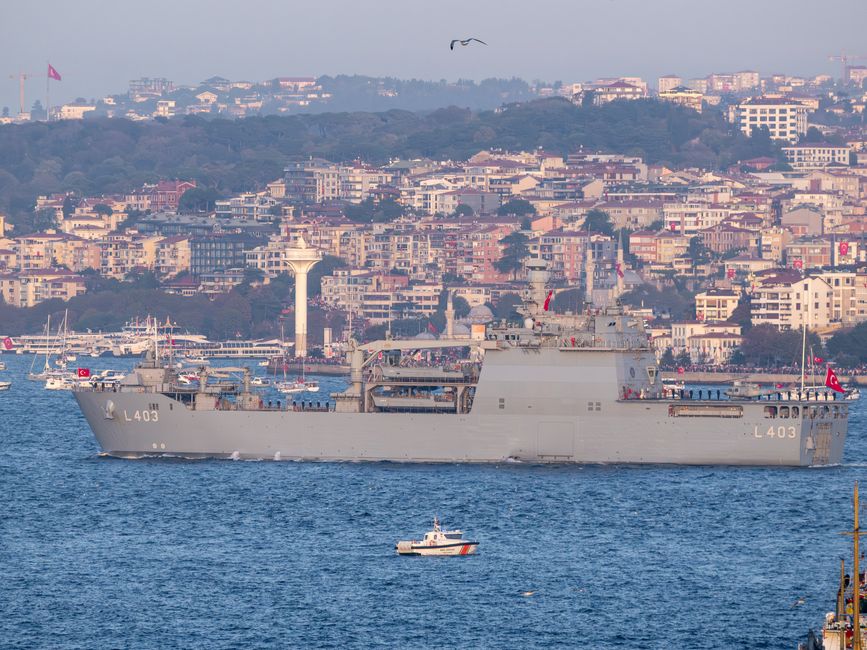
Fatih Turan
이 수주를 이해하려면 '마스가(MASGA)'부터 짚어야 한다. Make American Shipbuilding Great Again의 약자로, 트럼프 대통령의 구호 'MAGA'를 조선업에 빗댄 말이다. 지난해 한·미 관세 협상 과정에서 한국 정부가 꺼낸 협력 카드였다.
내용은 돈과 사람이다. 한국이 약속한 대미 투자 3500억달러 가운데 1500억달러를 미국 조선업에 배정하기로 했고, 올해 7월 23일 워싱턴에 한·미 조선협력센터가 문을 열었다. 쇠퇴한 미국 조선업의 생산능력과 숙련 인력을, 한국의 건조 기술과 자본으로 메우자는 구상이다.
다만 센터가 생겼다고 수주가 보장되는 것은 아니다. 협력의 통로가 열렸을 뿐이다. 그런 점에서 이번 한화의 LSM 수주는 마스가라는 틀에서 나온 첫 '눈에 보이는 건조 실적'이라는 의미가 크다.
무엇을, 어떻게 수주했나
함정은 중형 상륙함 한 척이다. 길이 100m, 폭 16m급으로 해병대 병력과 장비를 섬과 해안으로 실어 나르는 배다. 미국이 서태평양에서 중국의 군사력 확대에 대응하려는 전력으로 꼽힌다. 이번 계약은 1척이지만 옵션 3척이 붙어 있어, 모두 행사되면 최대 4척이 된다.
계약 구조도 눈여겨볼 대목이다. 미 해군이 조선소와 직접 계약한 것이 아니다. 선박건조관리업체 토트서비스가 사업을 관리하고, 경쟁을 거쳐 한화를 건조 사업자로 골랐다. 실제 배는 한화가 2024년 12월 인수한 필라델피아의 한화필리조선소가 짓는다. 착공은 내년 4분기로 예정돼 있다. 참고로 한화오션 등 그룹의 조선 계열사와 HD현대, 삼성중공업도 마스가 틀 안에서 미국 사업을 넓히는 중이다.
필리조선소가 만든 우회로
핵심 장벽이 '미국 내 건조' 원칙이었다면, 한화의 답은 미국 안으로 들어가는 것이었다. 약 1억달러를 들여 현지 조선소를 사들여, 외국 기업이라는 제약을 우회할 발판을 마련했다.
인수 뒤 행보도 단계적이었다. 올해 3월 미 해군 차세대 군수지원함 개념설계에 참여했고, 7월에는 이른바 골든돔과 연계된 해상 미사일 시험 계측선 건조 사업자로 뽑혔다. 설계에서 시작해 이번에 건조까지 영역을 넓힌 셈이다. 상선과 정부 선박을 짓던 조선소가 군함 실적을 손에 쥐었다는 점에서 진입의 질이 달라졌다.
아직 끝나지 않은 숙제
그렇다고 과제가 없는 것은 아니다. 우선 추가 3척은 어디까지나 옵션이라 실제 물량은 확정되지 않았다. 생산능력도 숙제다. 한화필리조선소의 현재 건조 능력은 연간 1~1.5척 수준인데, 한화는 약 50억달러를 투자해 이를 단기 10척, 장기 20척까지 끌어올리겠다고 밝혔다. 목표와 현실 사이의 간극을 메우는 일이 남아 있다.
품질과 납기는 더 직접적인 시험대다. 미 해군의 까다로운 기준을 맞추고 첫 함정을 예정대로 인도해야 다음 물량을 노릴 수 있다. 미국 측 당국자가 협력의 성과를 'MOU 건수가 아니라 실제로 미국에서 건조된 선박 수'로 평가하겠다고 못 박은 것도 같은 맥락이다. 토트서비스를 거치는 중개 구조에 의존한다는 점 역시 변수로 남는다.
한국 조선업이 지켜볼 지표
결국 이번 수주가 '상징'에 그칠지 '흐름'이 될지는 몇 가지 지표로 판가름 난다. 뉴스를 따라갈 때 아래를 기준으로 삼으면 흐름이 보인다.
첫째, 옵션 3척의 실제 행사 여부다. 1척이 4척으로 늘면 수익성과 라인 가동률이 크게 달라진다. 둘째, 내년 4분기 착공 이후 첫 함정의 납기와 예산 준수다. 이 첫 성적표가 미 해군의 신뢰를 좌우한다. 셋째, 미 해군이 총 35척 도입을 계획한 LSM 사업에서 후속 물량을 얼마나 가져오느냐다.
여기에 한화의 50억달러 증설 투자가 계획대로 집행되는지, 마스가의 1500억달러 투자가 실제 자본과 설비로 이어지는지를 함께 보면 된다. 수주 소식 한 건보다, 이 지표들이 몇 분기에 걸쳐 어떻게 채워지는지가 한국 조선업의 미국 진출 성패를 더 정확히 말해 준다.