같은 1조 달러, 한국만 다른 세 가지
한국의 연간 수출이 11월 19~20일 사이 사상 처음 1조 달러를 넘어 미국·독일·중국에 이은 세계 네 번째 수출국이 된다. 다만 올해 1~10월 반도체가 전체 수출의 42.7%를 채우고 중국·미국 두 시장이 10월 수출의 45%를 차지하는 등, 한국의 1조 달러는 품목·시장·내수 면에서 앞선 세 나라보다 쏠림이 크다. 반도체 초호황이 이 기록을 만든 힘인 만큼, 반도체 경기나 특정 시장 규제가 꺾일 때 수출 전체가 함께 흔들릴 수 있다는 점을 함께 봐야 한다.

19년 만에 열린 네 번째 자리
한국의 연간 수출이 이번 주 처음으로 1조 달러를 넘어선다. 산업통상부는 11월 19일 저녁에서 20일 아침 사이 달성을 내다봤는데, 그렇게 되면 미국·독일·중국에 이어 세계 네 번째다. 다만 같은 1조 달러라도 한국이 그 자리에 선 방식은 앞선 세 나라와 결이 다르다.
미국과 독일은 2006년, 중국은 2007년에 이 문을 넘었다. 한국은 19년 만의 새 멤버다. 1월 1일부터 11월 10일까지 누적 수출은 9,637억 달러로 1년 전보다 62% 늘었고, 1조 달러까지 363억 달러만 남겨둔 상태였다. 이 폭발적인 증가를 끌어올린 건 반도체다. 1~10월 반도체 수출만 3,968억 달러로 전년 동기보다 193.1% 늘었고, 지난달 수출액은 1,209억 달러로 월간 역대 최대를 찍었다.
다른 점 하나, 한 품목에 쏠린 구조
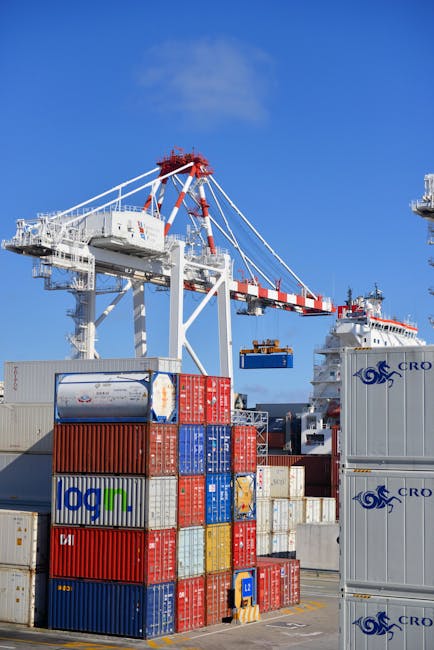
Frans van Heerden
가장 큰 차이는 품목 집중도다. 전체 수출에서 반도체가 차지하는 비중은 지난해 10월 26.4%에서 올해 10월 49.0%로 뛰었다. 한 해 사이에 수출의 4분의 1이던 품목이 절반 가까이로 커진 것이다.
미국·독일·중국은 자동차, 기계, 전자, 소비재 등 여러 품목을 폭넓게 팔아 1조 달러를 채웠다. 한국의 1조 달러는 사실상 반도체라는 한 축에 크게 기대고 있다. 같은 금액이라도 떠받치는 기둥의 수가 다르다.
다른 점 둘, 두 나라에 몰린 판로
판로도 좁다. 지난 10월 수출에서 중국과 미국 두 나라가 차지한 비중이 45%에 이르렀다. 수출의 절반 가까이가 두 시장에 달려 있다는 뜻이다.
독일의 사례가 대비된다. 지난해 독일은 대미 수출이 9.4% 줄었는데도 전체 수출은 0.9% 늘었다. 유럽연합이라는 단일시장이 완충 역할을 한 덕분이다. 특정 시장이 흔들려도 다른 쪽에서 메워주는 구조인데, 한국은 그 완충이 상대적으로 얇다.
다른 점 셋, 내수가 아니라 수출이 지탱한다
세 번째는 경제를 떠받치는 무게중심이다. 한국의 2023년 국내총생산(GDP) 대비 상품수출 비중은 37.6%로 주요 20개국(G20) 중 가장 높았다.
미국과 중국은 거대한 내수시장이, 독일은 유럽 시장이 뒤를 받친다. 반면 한국은 수출이 흔들리면 경제 전체가 함께 흔들리는 구조에 가깝다. 수출 1조 달러가 성취인 동시에 부담인 이유가 여기에 있다.
반도체 의존이 강점이자 약점인 이유
반도체 쏠림은 양날의 칼이다. 강점은 분명하다. 인공지능(AI) 열풍이 몰고 온 반도체 초호황이 상반기 수출을 48.4% 끌어올리며 1조 달러 고지를 1년 만에 당겨왔다.
문제는 같은 힘이 반대로도 작동한다는 점이다. 반도체 가격이나 수요가 꺾이거나 특정 시장의 규제가 겹치면, 수출 전체가 같이 출렁인다. 실제로 이번 주에는 미국의 대중 반도체 규제로 삼성전자와 대만 TSMC가 중국행 일부 칩 출하를 중단했다는 보도가 나왔다. 품목도, 시장도, 기업도 한쪽으로 쏠려 있다. 올해 상위 10대 기업이 수출의 60.9%를 책임졌다. 한 축이 흔들릴 때 충격이 분산되지 않는 구조다.
1조 달러는 분명한 기록이다. 다만 그 숫자의 절반 가까이를 반도체 한 품목이 채웠다는 사실은 성취인 동시에 숙제다. 다음 목표는 더 큰 숫자가 아니라, 그 숫자를 떠받치는 기둥을 늘리는 일에 가깝다.